Domain sprühdämmung.de kaufen?
Wir ziehen mit dem Projekt
sprühdämmung.de um.
Sind Sie am Kauf der Domain
sprühdämmung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sprühdämmung.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
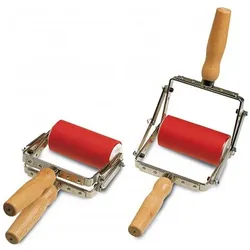
Puag, Zubehör Baustoffe, AndruckwalzeAndrückwalze mit einer Rolle von 50 mm Durchmesser und 100 mm Breite. Der Walzenbezug besteht aus wasser- und bedingt ölfestem Kunststoff. Der Aluminiumkern hat Kunststoffnaben. Der Flachstahlhalter mit Buchenholzgriff verfügt über zwei Kunststoffbuchsen für die Walzenlager, was einen ruhigen Lauf mit minimaler Abnutzung der Lagerbolzen ermöglicht. Diese solide Ausführung ist ideal zum Andrücken. Technische Daten: - Andrückwalze: 50 mm Durchmesser, ca. 100 mm breit - Walzenbezug: 5 mm Wandstärke, wasser- und bedingt ölbeständig - Kern: Aluminium mit Kunststoffnaben - Halter: verzinkter Flachstahl 10x2,5 mm mit Holzgriff ohne Auflegestützen - Rollenlager: mit Kunststoffbuchsen - Gewicht: 260 g.96,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
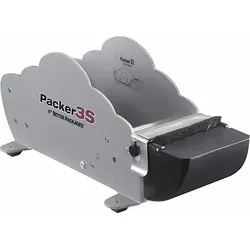
Hade, Zubehör Baustoffe, KleberollenanfeuchterKleberollenanfeuchter, manuell, für Bandbreite bis 80 mm. Gleichmässige Befeuchtung über Pinsel und Wassertank. Einfach ziehen, befeuchten und abreissen. Starker, sicherer und optisch ansprechender Verschluss. Nur für unverstärkte und gitterverstärkte Nassklebebänder, nicht für aufgelegte Fäden (z.B. 2-fach oder 3-fach verstärkt). Für Bandlänge 183 m.322,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **

Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
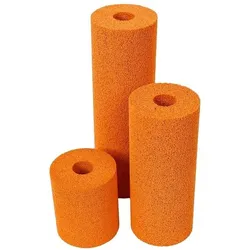
Gupfo, Zubehör Baustoffe, SchwammgummiwalzenDie Schwammgummiwalzen von Gupfo sind ein unverzichtbares Zubehör für verschiedene Anwendungen im Bau- und Renovierungsbereich. Diese Standardwalzen sind speziell für die Verwendung mit wasserverdünnbaren Leimen, wie Weissleimen und Kleister, konzipiert. Sie bieten eine gleichmässige und effiziente Verteilung der Materialien auf der Oberfläche, was zu einem optimalen Ergebnis führt. Die Walzen sind in Österreich hergestellt und zeichnen sich durch ihre hohe Qualität und Langlebigkeit aus. Mit einem Durchmesser von 75 Millimetern und einer Breite von 75 Millimetern sind sie ideal für präzise Arbeiten und ermöglichen eine einfache Handhabung. Der Lieferumfang umfasst eine Walze, die sich leicht austauschen lässt und somit eine praktische Lösung für verschiedene Projekte darstellt. - Geeignet für wasserverdünnbare Leime und Kleister - Hergestellt in Österreich für hohe Qualität - Einfache Handhabung und Austauschbarkeit.69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Puag, Zubehör Baustoffe, AndruckwalzeAndrückwalze mit einer Rolle von 50 mm Durchmesser und 100 mm Breite. Der Walzenbezug besteht aus wasser- und bedingt ölfestem Kunststoff. Der Aluminiumkern hat Kunststoffnaben. Der Flachstahlhalter mit Buchenholzgriff verfügt über zwei Kunststoffbuchsen für die Walzenlager, was einen ruhigen Lauf mit minimaler Abnutzung der Lagerbolzen ermöglicht. Diese solide Ausführung ist ideal zum Andrücken. Technische Daten: - Andrückwalze: 50 mm Durchmesser, ca. 100 mm breit - Walzenbezug: 5 mm Wandstärke, wasser- und bedingt ölbeständig - Kern: Aluminium mit Kunststoffnaben - Halter: verzinkter Flachstahl 10x2,5 mm mit Holzgriff ohne Auflegestützen - Rollenlager: mit Kunststoffbuchsen - Gewicht: 260 g.96,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hade, Zubehör Baustoffe, KleberollenanfeuchterKleberollenanfeuchter, manuell, für Bandbreite bis 80 mm. Gleichmässige Befeuchtung über Pinsel und Wassertank. Einfach ziehen, befeuchten und abreissen. Starker, sicherer und optisch ansprechender Verschluss. Nur für unverstärkte und gitterverstärkte Nassklebebänder, nicht für aufgelegte Fäden (z.B. 2-fach oder 3-fach verstärkt). Für Bandlänge 183 m.322,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesenhues, Jan-Niclas: Offensiver UmweltschutzOffensiver Umweltschutz , Seit Jahren beherrscht die Klimapolitik die Umweltagenda. Unterdessen sind Natur-, Arten und Tierschutz in der politischen Wahrnehmung ins Hintertreffen geraten. Errungenschaften der Umweltpolitik werden durch Kriegsfolgen, Inflation und Energiekrise zusätzlich unter Druck gesetzt. Fast alles dreht sich nur noch um den Klimaschutz im Auf und Ab der Ampel- und EU-Kompromisse. Dabei gerät das Rückgrat grüner Politik zunehmend in Gefahr. Sagt Jan-Niclas Gesenhues, der umweltpolitische Sprecher der grünen Fraktion im Bundestag. Er fordert: Rettet den Umwelt- und Naturschutz als Garant für unseren Wohlstand und unsere Sicherheit. Deshalb legt Gesenhues jetzt ein Konzept für einen offensiven, selbstbewussten Umweltschutz vor. Für eine neue, eine breitere Naturschutzbewegung und für eine Stärkung des Kerns grüner Politik - raus aus der Nische und rein in die Mitte der Gesellschaft. Er plädiert für einen Umweltschutz, der Spaß macht und von jungen Aktivisten bis zur Unternehmerin alle motiviert, sich einzumischen mit konkreten Projekten und Ideen, mit inhaltlichen Vorschlägen neuer Umweltgesetze und Renaturierungsmaßnahmen, die nicht länger auf die lange Bank geschoben werden dürfen. Das große Plädoyer für ökologischen Fortschritt ohne Greenwashing-Pathos. Und für eine Rückbesinnung auf die Wurzeln eines Naturschutzes, der Menschen zusammenbringt. , Achsschenkel > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20240326, Produktform: Leinen, Autoren: Gesenhues, Jan-Niclas, Seitenzahl/Blattzahl: 199, Keyword: Ampel-Koalition; Biodiversität; Die Grünen; Klimaschutz; Landwirtschaft; Nachhaltigkeit; Naturschutz; Politik; Umwelt und Wirtschaft; Umweltpolitik; Umweltschutz; Windkraft; Zeitenwende, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Umwelt / Politik, Wirtschaft, Planung~Politik / Recht, Staat, Verwaltung, Parteien~Wirtschaft / Umwelt, Fachkategorie: Gesellschaft und Kultur, allgemein~Politikwissenschaft~Kommunal-, Regional- und Landesregierung~Umweltökonomie~Unternehmen und Umwelt, Grüne Unternehmensansätze, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 153, Höhe: 19, Gewicht: 374, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamann, Karen: Psychologie im UmweltschutzPsychologie im Umweltschutz , Handbuch zur Förderung nachhaltigen Handelns , Sonstige > Motorkühlung , Erscheinungsjahr: 20160707, Produktform: Kartoniert, Autoren: Hamann, Karen~Baumann, Anna~Löschinger, Daniel, Seitenzahl/Blattzahl: 144, Keyword: BNE; Bildung; Bildung für nachhaltige Entwicklung; Nachhaltigkeitskommunikation; Naturschutz; Naturverständnis; Schule; Transfomation, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz, Fachkategorie: Psychologie~Umweltschutz, Nachhaltigkeit, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Nachhaltigkeit, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oekom Verlag GmbH, Verlag: Oekom Verlag GmbH, Verlag: oekom verlag, Länge: 208, Breite: 146, Höhe: 12, Gewicht: 227, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 142543922,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.